2026年9月19日,“第十八届华樽杯中国酒类企业品牌价值200名研究报告”和“华樽杯第九届国际酒类产品100名研究报告”在北京西苑饭店发布。报告数据显示,第十八届中国酒类企业200名品牌价值合计93778.75亿元,同比下降5.57%;2026年全球酒类100强品牌总价值78514.56亿元,比2025年下降2.82%,呈现出“整体持平、内部分化”的特征。其中烈酒(包括白兰地、杜松子酒、伏特加、朗姆酒、龙舌兰酒、威士忌、茴香酒、白酒)在100名中占比达66.3%,其品牌价值下降了7.94%。
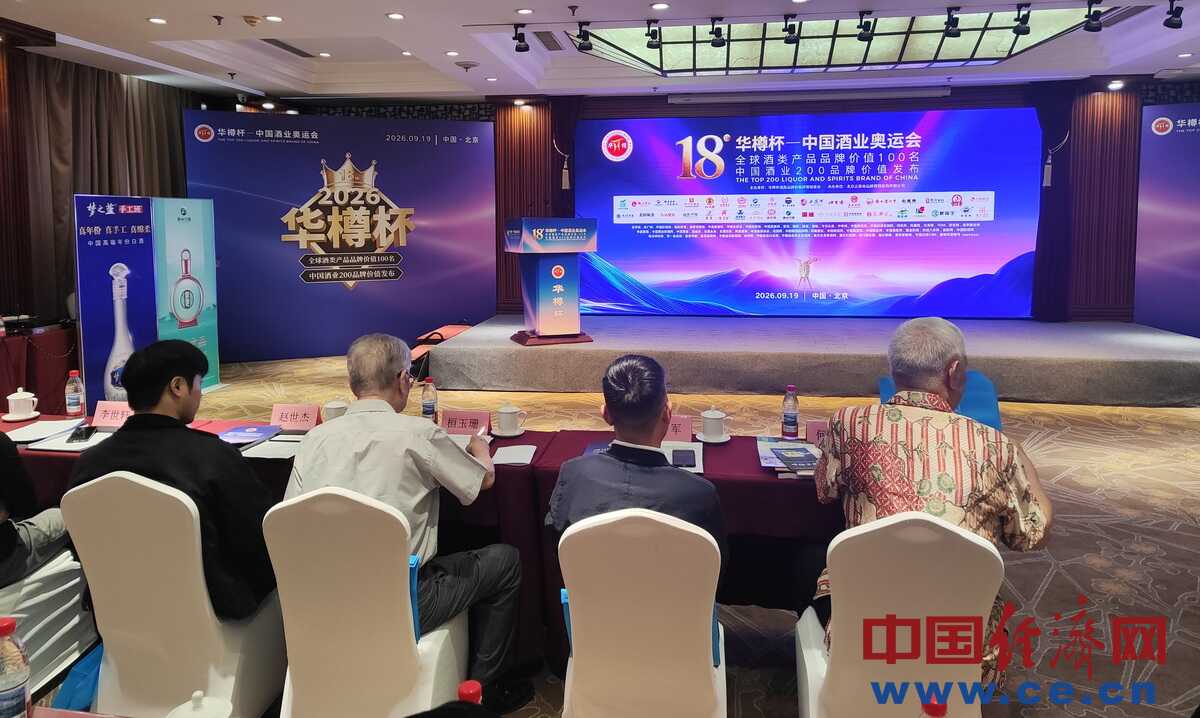
第十八届华樽杯酒业相关报告发布现场。中国经济网记者李冬阳/摄
活动现场,华樽杯组委会执行秘书长陈刚解读了两份报告。陈刚指出,依据中国酒企品牌价值200名和全球名酒品牌价值100名所揭示情形,全球酒业结束了多年的高速增长,进入下行通道。陈刚也特别强调,酒类行业虽然进入下行通道,但是基于长期形成的文化和饮食惯性,酒类产品的购买需求仍将长期存在。
国内方面,报告数据显示,中国酒业“双子星”茅台、五粮液的品牌价值18年来首次双双出现下调,名酒发展“减速”迹象愈发明显。进入下行通道的判断不仅是来源于茅台、五粮液等巨头的下降,更是来源于多数中小酒企的艰难与出清。陈刚表示,很多酒厂的困难是华樽杯组委会在调研中发现的,尤其是中小酒企,有一批酒企经营非常困难,甚至有的已经进入破产程序,品牌价值已经下降太多,甚至有的已经清零,均未能进入本届200名报告。
国际方面,陈刚表示,国际头部名酒品牌价值持续下降。威士忌方面,尊尼获加2026年品牌价值较2025年下降约5.0%,杰克丹尼、占边下降约4.0%。伏特加方面,斯米诺和绝对伏特加的品牌价值在2025-2026年双双再降。朗姆酒方面,百加得下降5.0%,摩根船长下降4.1%。
在全球酒业下行周期中,也有一些企业找到了价值增长的密码。国际方面,印度威士忌“五虎将”品牌价值呈现剧烈分化中的整体跃升,2026年品牌价值同比增加11.8%;麦克道尔1号品牌价值飙升,年增高达84.6%。啤酒品类则在新兴市场驱动下,受益于高端化与无醇化双重趋势,实现稳健增长,百威、喜力、嘉士伯三大国际啤酒巨头品牌价值稳居全球前20,头部价值韧性凸显。
值得注意的是,华樽杯多年前就预测即饮酒类(RTD)呈增长趋势,2026年数据更是印证了这一点。报告数据显示,RTD品类品牌总价值从2022年的2280.71亿元,增长至2026年的4507.49亿元,五年增长率约为97.6%,接近翻倍,是全球酒类100强中增速最快的品类,其创新源头仍在美日德等成熟市场。
陈刚表示,华樽杯已举办18届,每年200名的品牌格局并非一成不变,各品牌均有机遇发展壮大。第十八届华樽杯数据显示,沈阳天江老龙口酿造有限公司品牌价值一年间暴涨129.9%,2026年新晋辽酒榜首。黄酒板块在本届华樽杯中表现分化。最引人瞩目的变化是会稽山在品牌价值维度首次反超古越龙山,登顶黄酒头把交椅。2026年,酱酒主产区贵州酒企继续大规模入围华樽杯200名,酱酒的高品质、高溢价依然得到广泛认可。酱酒前些年的黄金发展期,为酒友认知提升带来了巨大价值,且影响有较长的延续效应。在行业整体调整的背景下,酱酒头部品牌基本盘整体维稳。
陈刚介绍,中国啤酒板块近年来走出了一波“高位运行——首次下滑——分化反弹”的行情。2025年华樽杯数据显示,华润啤酒、青岛啤酒、百威英博三大品牌价值均出现下滑,这在华樽杯17年测算中尚属首次。2026年啤酒板块出现分化。与啤酒、黄酒、保健酒的趋势不同,葡萄酒板块延续了长期调整态势。中国葡萄酒市场自2013年进入调整期以来,好年景不多。
活动现场,业内人士对酒业的发展建言献策。高碑店保税物流中心总经理张耀斌在现场介绍了华樽全球酒类博览中心项目,分享了酒类国际贸易发展的可行路径。张耀斌介绍,高碑店保税物流中心地处京南腹地,紧邻雄安新区,距北京大兴国际机场仅数十公里,是京津冀协同发展的重要保税物流节点。享有保税仓储、跨境电商、保税展示交易等全链条政策红利,为酒类国际贸易提供了天然的政策沃土与物流便利。华樽全球酒类博览中心项目将依托“华樽杯”榜单IP的影响力,整合全球酒类百强品牌资源,构建集展示交易、保税备货、品牌招商、智慧分拨于一体的全产业链平台,打造立足京津冀、辐射北方市场的酒类贸易与流通新中心。
(中国经济网记者 李冬阳)